
Allora – Kennst du das Gefühl, am Ende des Monats auf dein Konto zu schauen – und dich zu fragen, wo das Geld eigentlich geblieben ist?
Nicht weil du unvernünftig warst. Jede einzelne Ausgabe hat sich irgendwie berechtigt angefühlt. Der Oat-Milk-Latte am Morgen, das spontane Online-Shopping um Mitternacht, die Liefergebühr, weil du einfach keinen Bock hattest rauszugehen.
Klingt bekannt? Ich dachte mir’s. Denn genau das sind die versteckten Geldgewohnheiten, die uns still und leise arm halten. Nicht die großen, offensichtlichen Fehler – sondern die kleinen, alltagstauglichen Gewohnheiten, die wir längst normalisiert haben.
Heute zeige ich dir 5 davon – und vor allem, wie du Geldgewohnheiten ändern kannst, ohne dein Leben komplett umzukrempeln.
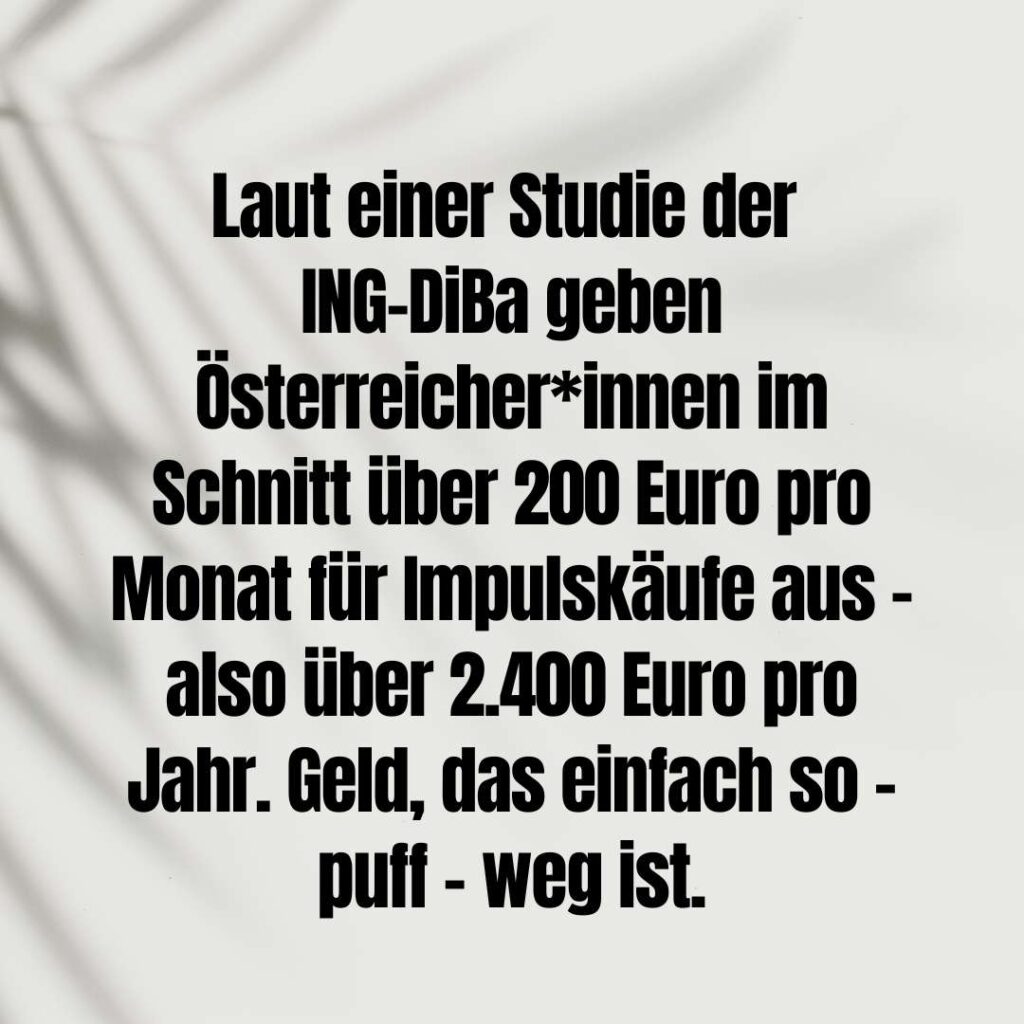
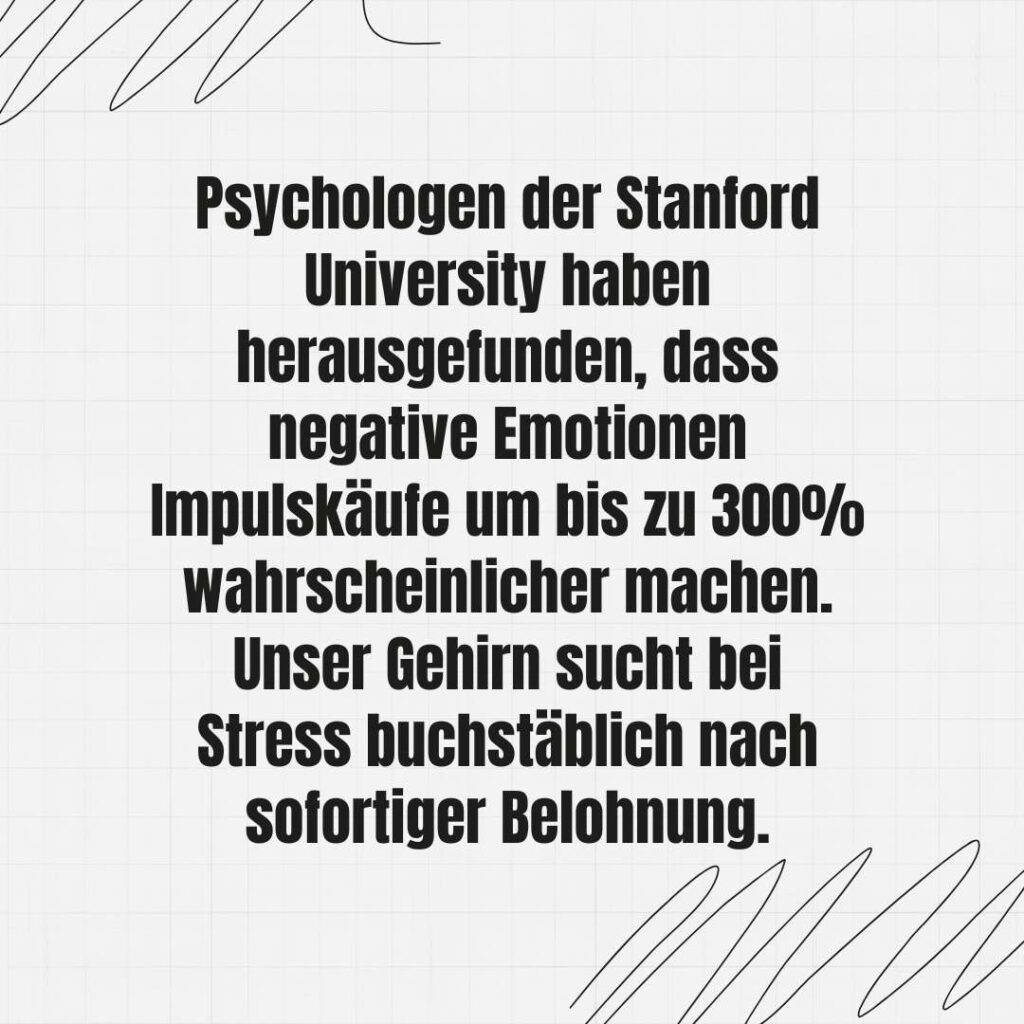
#1: Du rechtfertigst Ausgaben mit deiner Stimmung
- Schlechter Tag gehabt? Neues Kleid.
- Stress auf der Arbeit? Lieferando.
- Langeweile am Abend? Zalando-App auf, Kreditkarte raus.
Ich nenn das „Emotional Spending“ – und es ist eine der vielseitigsten Geld Gewohnheiten, die es gibt. Weil sie sich so verdammt normal anfühlt. Weil wir uns sagen: „Ich hab das verdient.“ Oder: „Ich gönn mir das einfach mal.“
Das Problem ist nicht das einzelne „kleine Treat“. Das Problem entsteht, wenn du deine Stimmung dauerhaft als Rechtfertigung fürs Ausgeben nutzt. Dann wird Shopping zur Coping-Strategie – und das kostet dich längerfristig nicht nur Geld, sondern auch emotionale Energie.
So änderst du diese Geldgewohnheit:
Bevor du das nächste Mal etwas kaufst, weil du dich schlecht fühlst, stell dir einfach diese eine Frage: „Würde ich das auch kaufen, wenn ich gerade richtig guter Stimmung wäre?“ Wenn die Antwort Nein ist – leg es zurück.
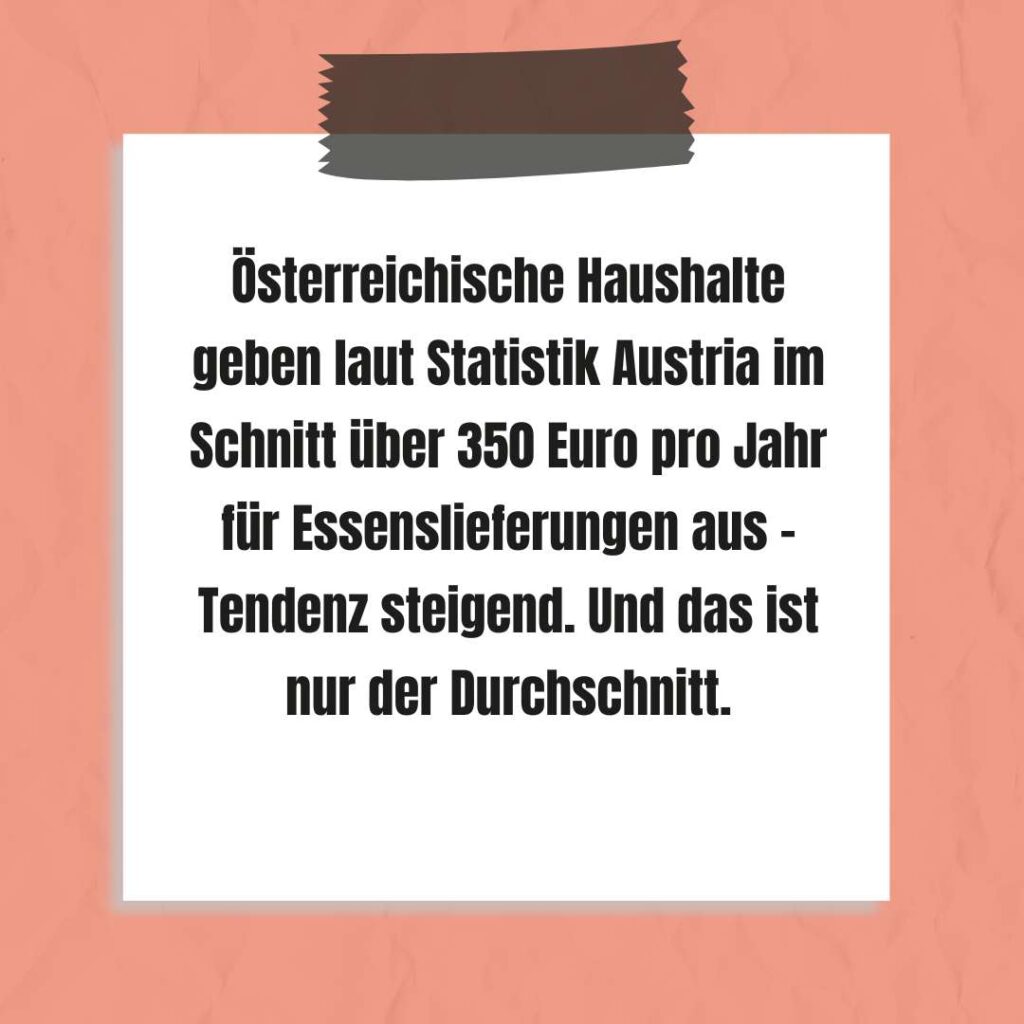
#2: Du bezahlst für Bequemlichkeit, obwohl du Zeit hättest
Ich sage das ohne Verurteilung, weil ich mich selbst öfters dabei ertappe: Du bestellst Essen, obwohl du zu Hause Zutaten im Kühlschrank hast. Du lässt dir Dinge liefern, die du in 10 Gehminuten selbst abholen könntest.
Das ist keine Kritik an Lieferdiensten per se, denn manchmal sind sie wirklich hilfreich. Aber wenn sie zur Gewohnheit werden? Dann läppern sich die Liefergebühren, die Trinkgelder und die Aufschläge zu echten Summen zusammen.
Rechnen wir kurz nach: Zwei Lieferungen pro Woche, durchschnittlich 5 Euro Liefergebühr plus Trinkgeld – das sind locker 60 Euro im Monat. Im Jahr? 720 Euro. Für was? Dafür, dass du einmal nicht zum Billa oder zum Hofer gegangen bist.
So änderst du diese Geldgewohnheit:
Mach eine ehrliche Bestandsaufnahme. Wie oft nutzt du Lieferdienste wirklich? Und bei wie vielen davon hättest du genauso gut selbst hinfahren oder -gehen können? Setz dir ein monatliches Limit – zum Beispiel maximal zwei Lieferungen – und halt dich dran. Dein Geldbörsel wird es dir danken.
#3: Du schaust nicht hin – Financial Avoidance ist real
Financial Avoidance – also das aktive Vermeiden, sich mit den eigenen Finanzen zu beschäftigen – ist eine der verbreitetsten Geldgewohnheiten überhaupt. Du schaust nicht aufs Konto und öffnest keine Kreditkartenabrechnungen. Du sagst dir: „Das mache ich nächsten Monat.“ Und dann ist der nächste Monat wieder da.
Ich verstehe das. Wirklich. Weil es sich manchmal einfach leichter anfühlt, nicht hinzuschauen. Was ich nicht weiß, kann mich nicht stressen, oder?
Falsch. Weil das Geld trotzdem fließt. Weil die Abbuchungen trotzdem passieren. Und weil das Nicht-Hinschauen dir im Endeffekt mehr Angst macht als das Hinschauen selbst.
So änderst du diese Geldgewohnheit:
Fang klein an. Schau einmal pro Woche – nur 10 Minuten – auf dein Konto. Kein großes Budgeting-Session, kein Excel-Dokument. Einfach nur: Konto auf, anschauen, wieder zu. Das reicht als erster Schritt.
Wenn du bereit bist für mehr, hilft dir ein Budgetplaner dabei, den Überblick zu behalten. Allora – ich hab genau dafür meinen Wellallora Budgetplaner entwickelt, der dich Schritt für Schritt durch deine Finanzen führt, ohne dass du vorher Wirtschaft studiert haben musst.
#4: Du kaufst, weil es im Sale ist – nicht weil du es brauchst
Ah, mein Lieblingsthema. Der Sale! Das magische Wort, das uns dazu bringt, Dinge zu kaufen, die wir sonst nie angeschaut hätten.
„Aber es war 50% reduziert!“ Ja. Und? Hast du die andere Hälfte auch gespart? Nein – du hast Geld ausgegeben, das du sonst gar nicht ausgegeben hättest.
Das nennt sich „Sale Fallacy“ – und wir fallen alle rein. Ob beim Black Friday, beim Sommer-Sale oder bei den Amazon-Deals. Wir kaufen nicht, weil wir etwas brauchen. Wir kaufen, weil wir das Gefühl haben, ein schlechtes Geschäft zu machen, wenn wir es nicht kaufen.
Kurze Überprüfung: Hättest du das Ding auch zum vollen Preis gekauft? Wenn die ehrliche Antwort Nein ist, brauchst du es nicht.
So änderst du diese Geldgewohnheit:
Führe eine einfache Warteliste ein. Wenn du etwas siehst, das du haben möchtest – schreib es auf. Warte 48 Stunden. Wenn du danach immer noch daran denkst und es wirklich in dein Leben passt, kauf es. Wenn nicht – spare das Geld.
Du wirst überrascht sein, wie oft der Wunsch nach 48 Stunden einfach weg ist.
#5: Du machst es dir beim Kaufen zu einfach
Und damit meine ich buchstäblich: zu einfach.
- Ein Tap auf dem Handy.
- Apple Pay.
- Gespeicherte Kreditkartendaten.
- One-Click-Checkout.
Alles ist darauf ausgelegt, dass du so schnell wie möglich kaufst – bevor dein Verstand einspringt und dir sagt: „Hm, brauch ich das wirklich?“
Online-Shops und Apps sind psychologisch darauf optimiert, dich zum Kauf zu bringen. Und solange du ihnen dabei hilfst – indem du deine Kreditkarte gespeichert hast und Shopping-Apps auf dem Handy hast – gewinnst du dieses Spiel nicht.
Das klingt drastisch, ich weiß. Aber denk mal kurz nach: Wie oft hast du schon etwas ge-one-click-bestellt und danach gedacht „Warte, wollte ich das wirklich?“
So änderst du diese Geldgewohnheit:
- Lösche gespeicherte Kreditkartendaten aus allen Online-Shops
- Lösche Shopping-Apps vom Handy (oder schalte zumindest die Benachrichtigungen aus)
- Füge dir eine „Kauf-Pause“ ein: Artikel in den Warenkorb legen, aber erst 24 oder noch besser 48 Stunden später kaufen
- Kaufe wenn möglich nur am Computer – das erzeugt automatisch mehr Distanz
-
-
-
-
-
- Klingt nervig? Ja.
- Funktioniert? Definitiv.
-
-
-
-
Allora – mehr Reibung beim Kaufprozess bedeutet weniger Impulskäufe. Tataaa.
Geldgewohnheiten ändern: Kein Sprint, sondern ein Marathon
Ich weiß, das klingt nach viel. Fünf Punkte, fünf Baustellen, fünf Dinge, die du ändern sollst. Und jetzt sitzt du da und denkst: „Großartig. Noch eine Sache, bei der ich ändern sollte.“
Aber….
Geldgewohnheiten ändern braucht Zeit. Nicht eine Woche. Nicht einen Monat. Es ist ein Prozess, der sich aufbaut – eine kleine Entscheidung nach der anderen. Und du musst nicht alle fünf Punkte gleichzeitig anpacken.
Fang mit einem an. Dem, der sich für dich am relevantesten anfühlt. Und dann schau, was passiert. Du wirst sehen: Wenn eine Gewohnheit sich verändert, ziehen die anderen nach.
Ich hab wirklich mit dem Wocheneinkauf beim Hofer angefangen. Einkaufsliste, Preise vergleichen, nichts Spontanes reinschmeissen. Das war’s. Kein großes Finanzkonzept. Nur eine kleine, neue Gewohnheit.
Und mit der Zeit wurde daraus ein Budget.
-> aus dem Budget wurde ein Polster.
-> aus dem Polster wurde das Gefühl, dass ich mein Geld im Griff habe – und nicht andersrum. ❤️
Die häufigsten Fragen zum Thema Geldgewohnheiten ändern
Wie lange dauert es, eine Geldgewohnheit wirklich zu ändern?
Laut Forschung dauert es im Schnitt 66 Tage, bis eine neue Gewohnheit automatisiert ist – nicht die oft zitierten 21 Tage. Aber: Schon nach wenigen Wochen wirst du erste Unterschiede sehen, wenn du konsequent bleibst.
Muss ich auf alles verzichten, um Geld zu sparen?
Absolut nicht. Es geht nicht ums Verzichten, sondern ums Bewusstsein. Du kannst dir weiterhin Dinge gönnen – aber bewusst und geplant, nicht aus Reflex oder Langeweile.
Was, wenn ich immer wieder in alte Muster falle?
Das passiert. Das ist normal. Wir sind HUMAN! Das Ziel ist nicht Perfektion, sondern Fortschritt. Wichtig ist, dass du beim nächsten Mal wieder aufstehst und weitermachst. Ein schlechter Tag macht keine schlechte Finanzlage.
Welches Tool hilft beim Tracken meiner Ausgaben?
Für den Anfang reicht auch ein einfaches Notizheft. Wenn du aber etwas Strukturiertes möchtest, das dich wirklich durch den Prozess führt, schau dir meinen Wellallora Budgetplaner an – speziell entwickelt für Frauen, die endlich den Überblick über ihre Finanzen wollen, ohne sich dabei überfordert zu fühlen.
🔥 Bereit, deine Geldgewohnheiten zu ändern?
Dann hol dir jetzt mein kostenloses Budget-Reset-Workbook – dein erster Schritt in Richtung finanzieller Klarheit. Kein Fachchinesisch, kein Stress, kein Vorwissen nötig.
➡️ Hier kostenlos downloaden: Budget-Reset Workbook
Und wenn du schon einen Schritt weiter bist und wirklich Struktur in deine Finanzen bringen möchtest:
💰 Zum Wellallora Budgetplaner – dein digitaler Finanzbegleiter
Allora – du schaffst das. Und ich bin hier, falls du Fragen hast. ❤️